
Un botón de muestra del nuevo tablero mundial
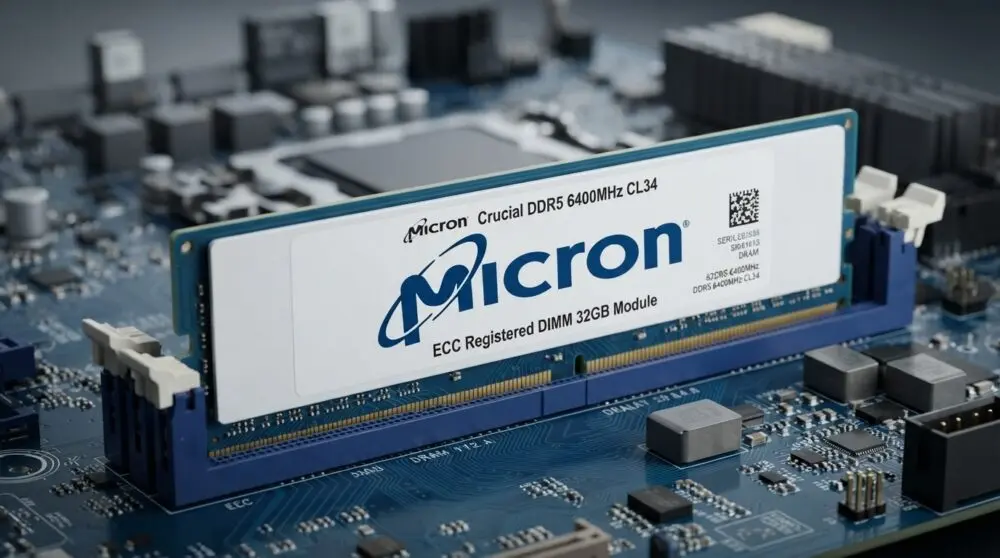
El caso de Micron ilustra un fenómeno global: la memoria de alto ancho de banda (HBM) se ha convertido en el recurso estratégico de la inteligencia artificial, y su control define jerarquías económicas y geopolíticas. Mientras el fabricante con sede en Idaho reporta demanda sin precedentes de sus módulos HBM3E y contratos plurianuales que agotan su capacidad hasta finales de 2026, las tensiones comerciales y las restricciones a la tecnología avanzada añaden incertidumbre a todo el sector (Via News).
El cuello de botella ya no es el procesador
El hecho más revelador: los chips de memoria —no los procesadores— son hoy la restricción que limita el suministro de hardware de IA en el mundo. Los grandes desarrolladores de servidores y GPUs compiten por asegurar abastecimiento, y Micron solo puede cubrir entre la mitad y dos tercios de los pedidos que recibe (ad-hoc-news).
Soberanía productiva occidental
Frente a este panorama, los fabricantes occidentales buscan consolidar soberanía productiva mediante subsidios estatales y alianzas de coinversión en territorio estadounidense y europeo. Micron, por ejemplo, contempla unos US$200,000 millones en expansión de capacidad —con nuevas fábricas en EE.UU. y Japón— para atender una crisis de suministro que describe como histórica, aunque su nueva planta de Idaho no estará operativa antes de doce meses (Yahoo Finance).
La competencia asiática no se duerme
El liderazgo sigue en disputa: SK Hynix domina el mercado de HBM con cerca del 62% de participación y ya vendió toda su producción prevista para 2026, mientras Samsung optimiza sus diseños HBM4 para lograr rendimientos competitivos. Micron, tercero en la carrera, apuesta a duplicar su capacidad mensual a unas 100,000 obleas para finales de 2026 y a adelantar su producción de HBM4 para la plataforma Vera Rubin de Nvidia (Introl).
Equilibrio global en jaque
Los analistas advierten un efecto secundario: la concentración de recursos fabril en HBM está tensando el suministro de memorias convencionales, con la DRAM para servidores subiendo ~270% en el año y la memoria ya representando el 68% del costo de materiales de un portátil (Tecnología+Informática). Equilibrar la demanda de centros de datos con la electrónica de consumo será crucial para la estabilidad de precios global en la era posgenerativa.
#Geopolítica #Semiconductores #SoberaníaTecnológica #GuerraDelSilicio #IA #ComercioGlobal #Micron